Demanda elétrica mantém energia limpa em expansão mesmo com incentivos menores nos EUA
Capacidade industrial cresceu, mas queda dos incentivos e demanda desigual tornam solar, baterias, eólica e veículos elétricos mercados cada vez mais distintos.
A energia limpa continua avançando nos Estados Unidos mesmo depois da redução de incentivos federais e do aumento das barreiras regulatórias. O resultado não significa que a mudança de política tenha sido irrelevante: as projeções de longo prazo para veículos elétricos, geração solar e eólica ficaram mais fracas. Ainda assim, a demanda crescente por eletricidade e a capacidade industrial já instalada mantêm projetos em andamento e criam um cenário mais complexo do que uma simples retração.
O Clean Investment Monitor mostra que a base de fabricação americana cresceu de 305 instalações operacionais no primeiro trimestre de 2025 para 418 no terceiro trimestre de 2026. No mesmo período, a capacidade de produção de módulos e células de baterias e de células solares praticamente dobrou. A fabricação de módulos solares, pás e naceles de turbinas eólicas aumentou cerca de 50%, resultado de fábricas que já estavam em construção e entraram em operação.
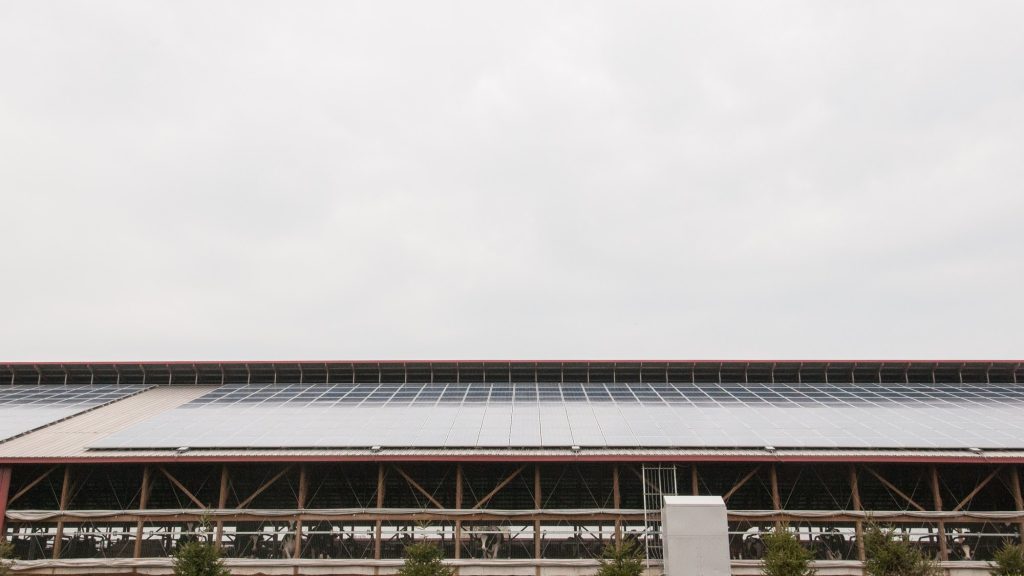
A energia solar é o exemplo mais visível. Em 2025, os Estados Unidos adicionaram quase 48 gigawatts de capacidade solar. Hoje, 131 projetos industriais do setor estão operacionais, com capacidade anual para produzir 65 gigawatts de módulos. Esse volume já supera a instalação registrada no ano passado. A cadeia, porém, continua dependente de componentes anteriores: a capacidade doméstica de polissilício equivale a 22% da implantação de 2025, a de wafers a 5% e a de células a 41%.
No curto prazo, a expectativa é de recordes solares em 2026 e 2027. Desenvolvedores procuram concluir projetos a tempo de aproveitar créditos tributários em fase de encerramento, enquanto centros de dados, veículos elétricos e novas fábricas elevam o consumo de eletricidade. Depois de 2030, a faixa de resultados possíveis se amplia porque preços do gás, custos tecnológicos e licenciamento podem mudar o ritmo dos investimentos.
A situação das baterias também mistura crescimento e risco. A capacidade operacional chegou a cerca de 440 gigawatts-hora em módulos e 392 gigawatts-hora em células, mais que o dobro da demanda de 2025. Ao mesmo tempo, vendas mais lentas de veículos elétricos e uma grande carteira de fábricas anunciadas aumentam a possibilidade de cancelamentos ou redução de escala. O armazenamento ligado à rede, as baterias residenciais e o consumo de centros de dados podem absorver parte dessa oferta.
Os números financeiros revelam a perda de fôlego. O investimento efetivamente realizado em fabricação de tecnologias limpas caiu 11% no terceiro trimestre de 2026, para US$ 7 bilhões, o menor nível desde o início de 2023. Novos anúncios somaram apenas US$ 2 bilhões, ante US$ 11 bilhões no trimestre anterior. A produção solar foi uma exceção, com alta trimestral de 52%, enquanto a indústria eólica teve queda de 76%.
O novo equilíbrio é sustentado por duas forças. De um lado, a eliminação de padrões federais de emissões, o fim antecipado de créditos e dificuldades de licenciamento reduzem a demanda projetada. De outro, o sistema elétrico precisa atender cargas novas e rapidamente crescentes. Para empresas e investidores, o ponto decisivo não é apenas saber se a energia limpa continuará crescendo, mas quais partes da cadeia terão demanda suficiente. Módulos solares e armazenamento parecem mais resilientes; componentes anteriores, veículos elétricos e fabricação eólica enfrentam maior incerteza.